
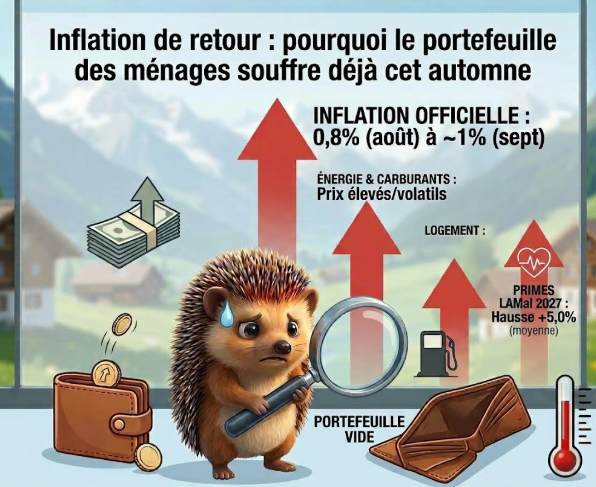
L'inflation fait progressivement son retour en Suisse. Après avoir été très basse pendant une bonne partie de l'année, elle a atteint 0,8% en août 2026 et pourrait approcher 1% en septembre, selon les estimations relayées ces derniers jours. Cela reste modéré en comparaison avec de nombreux pays voisins. Pourtant, pour une grande partie des ménages, le constat est déjà clair : les factures augmentent et le budget disponible diminue.
La raison est simple : plusieurs dépenses incontournables pèsent simultanément plus lourd. Carburants, chauffage, loyers et primes maladie ne sont pas des achats occasionnels. Ce sont des coûts que les ménages doivent assumer chaque mois, quelle que soit leur situation financière.
Une inflation faible… mais pas pour toutes les dépenses
Le taux d'inflation officiel est calculé à partir de l'Indice des prix à la consommation, aussi appelé IPC. Cet indice mesure l'évolution moyenne des prix d'un panier de biens et services consommés en Suisse.
Le mot important est bien « moyenne ».
Lorsque certains produits baissent ou restent stables, par exemple dans l'électronique ou les télécommunications, cela peut compenser statistiquement la hausse des produits alimentaires, de l'énergie ou du logement. Mais dans le quotidien, cette compensation paraît souvent abstraite.
On n'achète pas un ordinateur tous les mois. En revanche, il faut faire les courses, payer le loyer, chauffer son logement, se déplacer et régler sa prime maladie. Voilà pourquoi une inflation officielle autour de 1% peut être ressentie comme beaucoup plus importante par les familles, les retraités, les personnes seules et les ménages au budget déjà serré.
L'énergie et les carburants font remonter la facture
La Banque nationale suisse constate que la remontée récente de l'inflation est principalement liée à l'augmentation des prix de l'énergie et des produits pétroliers. Les prix du carburant, du mazout et d'autres dépenses liées à l'énergie peuvent donc avoir un effet direct sur les budgets, surtout à l'approche de l'hiver.snb+1
Pour les personnes qui dépendent de leur voiture pour aller travailler, accompagner les enfants, faire les courses ou rejoindre une gare, chaque plein compte. Une hausse à la pompe se remarque immédiatement, car elle touche une dépense répétée et difficile à éviter.
Le chauffage est également un sujet sensible. Les ménages chauffés au mazout doivent surveiller les prix avant de commander. Pour les locataires, les charges peuvent aussi évoluer selon le type de chauffage, les acomptes déjà versés et le décompte annuel. Même les logements équipés d'une pompe à chaleur restent concernés, puisque celle-ci utilise de l'électricité.
La BNS prévoit que l'inflation pourrait encore augmenter quelque peu durant le quatrième trimestre 2026, avant de refluer à nouveau au cours de 2027.
Les loyers restent sous pression
Le logement est l'un des premiers postes de dépenses dans un budget suisse. Or, les loyers continuent de peser lourd. Selon les données citées par Blick, ils ont augmenté de 0,4% en août et de 1,5% sur un an.
Cette hausse peut sembler limitée lorsqu'elle est exprimée en pourcentage. Mais pour un ménage qui paie déjà un loyer élevé, quelques dizaines de francs supplémentaires par mois s'ajoutent à toutes les autres charges : assurance maladie, chauffage, alimentation, transports, téléphone ou encore assurances.
La situation varie bien sûr d'un locataire à l'autre. Tous les loyers n'augmentent pas automatiquement et les adaptations dépendent notamment du bail, du taux de référence hypothécaire, des charges et de la date de la dernière hausse. Mais, dans de nombreux ménages, le logement absorbe déjà une part importante du revenu mensuel.
Les primes maladie 2027 : une hausse concrète dès janvier
C'est probablement l'augmentation qui inquiète le plus de ménages : les primes de l'assurance maladie obligatoire augmenteront de 5,0% en moyenne en 2027. La prime mensuelle moyenne atteindra ainsi 412 francs, soit 19,70 francs de plus par mois qu'en 2026.
Pour les adultes, la prime moyenne passera à 487,60 francs. Pour les jeunes adultes, elle s'élèvera à 338,80 francs, tandis que la prime moyenne des enfants atteindra 128,10 francs.
Ces chiffres sont des moyennes nationales. La hausse effective dépendra du canton, de la région de primes, de l'assureur, de l'âge, de la franchise et du modèle choisi. Pour certaines personnes, l'augmentation sera donc inférieure à 5%, mais pour d'autres, elle pourra être nettement plus élevée.
Le décalage avec l'inflation ressentie s'explique aussi par un élément important : les primes LAMal ne sont pas directement intégrées à l'IPC. Les soins médicaux, les médicaments et certaines prestations de santé entrent dans le calcul de l'indice, mais les primes d'assurance maladie sont considérées séparément.
Autrement dit, une hausse importante des primes peut réduire fortement le pouvoir d'achat sans faire grimper automatiquement le taux officiel de l'inflation.
Pourquoi le budget semble soudainement plus serré
Le problème ne vient pas forcément d'une explosion généralisée de tous les prix. Il vient plutôt de l'accumulation de plusieurs hausses sur des dépenses obligatoires.
Cet automne, de nombreux ménages font face à la même combinaison :
- Une facture de chauffage ou des charges énergétiques plus incertaines à l'approche de l'hiver.
- Des carburants plus chers ou plus volatils.
- Des loyers qui restent élevés et peuvent augmenter.
- Des courses alimentaires qui continuent de peser lourd dans le budget.
- Une nouvelle hausse des primes maladie dès janvier 2027.
Lorsqu'une famille doit absorber simultanément 20 francs de prime maladie supplémentaire par personne, un plein plus cher, des charges de chauffage plus élevées et une éventuelle hausse de loyer, l'effet est bien plus visible que le taux global d'inflation.
C'est cela, l'inflation ressentie : la différence entre une moyenne statistique et les dépenses que l'on ne peut pas reporter au mois suivant.
Que faire avant le 30 novembre ?
La hausse des primes maladie n'est pas une bonne nouvelle, mais il reste possible d'agir avant la fin novembre.
Les assureurs ont jusqu'à la fin octobre pour communiquer officiellement les primes 2027 à leurs assurés. Il est ensuite possible de changer de caisse maladie de base ou de modèle d'assurance, à condition que la résiliation parvienne à l'assureur actuel au plus tard le 30 novembre 2026.
Voici quelques pistes concrètes pour soulager le budget :
- Comparer les primes de l'assurance de base sur le comparateur officiel Priminfo.
- Vérifier si un modèle Telmed, médecin de famille ou HMO conviendrait à sa situation.
- Évaluer sa franchise avec prudence : une franchise plus élevée peut réduire la prime, mais elle implique de pouvoir assumer davantage de frais médicaux en cas de besoin.
- Vérifier son droit à une réduction individuelle des primes, notamment si le revenu ou la situation familiale a changé.
- Anticiper les dépenses de chauffage et conserver une petite réserve pour un éventuel décompte de charges.
- Faire le tri dans les abonnements, options téléphoniques, assurances ou dépenses fixes qui ne sont plus vraiment utiles.
- Réduire les coûts de mobilité en regroupant les trajets, en comparant les prix des carburants et en privilégiant, lorsque cela est possible, les transports publics ou le covoiturage.
En résumé
L'inflation reste modérée en Suisse, mais elle reprend de la vigueur. Surtout, elle touche actuellement des dépenses qui pèsent directement sur le quotidien : énergie, carburants, logement et assurance maladie.
Les statistiques officielles restent utiles pour comprendre l'évolution globale des prix. Mais elles ne reflètent pas toujours la réalité d'un ménage dont le budget est déjà largement absorbé par les charges fixes.
Et vous, quel poste de dépense vous inquiète le plus cet automne : les primes maladie, le loyer, le chauffage, le carburant ou les courses du quotidien ?


 Articles récents